Domain anlagenbuchhalter.de kaufen?
Wir ziehen mit dem Projekt
anlagenbuchhalter.de um.
Sind Sie am Kauf der Domain
anlagenbuchhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anlagenbuchhalter.de kaufen?
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **
Welche Bestandteile hat der Jahresabschluss?
Der Jahresabschluss besteht aus mehreren Bestandteilen, die die finanzielle Lage und die Geschäftstätigkeit eines Unternehmens zusammenfassen. Dazu gehören die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens dargestellt, während die Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenüberstellt. Der Anhang erläutert die Bilanz- und GuV-Positionen näher und gibt zusätzliche Informationen, die für das Verständnis des Jahresabschlusses wichtig sind. Der Lagebericht gibt einen Überblick über die wirtschaftliche Lage des Unternehmens, die Risiken und Chancen sowie die zukünftige Entwicklung. **


Ähnliche Suchbegriffe für Bestandteile
Top-Angebote
Produkte zum Begriff Bestandteile:


-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Welche Bestandteile sind für einen vollständigen Jahresabschluss notwendig und welche Bedeutung haben sie für die Bilanzierung eines Unternehmens?
Ein vollständiger Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Die Bilanz gibt Auskunft über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz und die Gewinn- und Verlustrechnung näher. Zusammen ermöglichen sie eine transparente Darstellung der finanziellen Lage und des Erfolgs eines Unternehmens. **
-
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten?"
Im Jahresabschluss eines Unternehmens sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Die Bilanz gibt Auskunft über die Vermögens- und Schuldenlage, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz- und GuV-Positionen näher. **
-
Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und welche Bedeutung haben sie für die Bilanzierung und Bewertung des Unternehmens?
Im Jahresabschluss eines Unternehmens sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftstätigkeit des Unternehmens. Sie dienen der Bilanzierung und Bewertung des Unternehmens, um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Situation zu informieren. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was sind die grundlegenden Bestandteile eines Kontenplans und wie wird er in der Buchhaltung und im Rechnungswesen verwendet?
Ein Kontenplan besteht aus Kontennummern, Kontenbezeichnungen, und Kontenarten. Die Kontennummern dienen zur eindeutigen Identifizierung der Konten, die Kontenbezeichnungen beschreiben den Inhalt der Konten, und die Kontenarten unterscheiden zwischen Aktivkonten, Passivkonten, und Erfolgskonten. In der Buchhaltung wird der Kontenplan verwendet, um alle Geschäftsvorfälle systematisch zu erfassen und zu ordnen. Jeder Geschäftsvorfall wird auf einem bestimmten Konto gebucht, wodurch eine geordnete und strukturierte Erfassung der Geschäftsvorfälle ermöglicht wird. Im Rechnungswesen dient der Kontenplan als Grundlage für die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen, und anderen betriebsw **
Top-Angebote
Produkte zum Begriff Bestandteile:
-
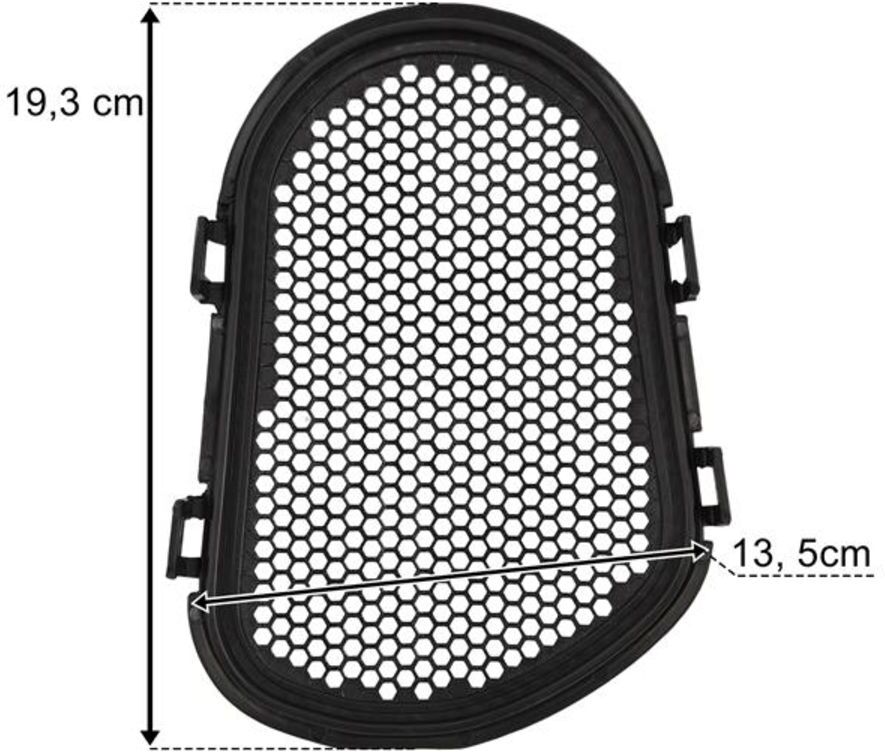
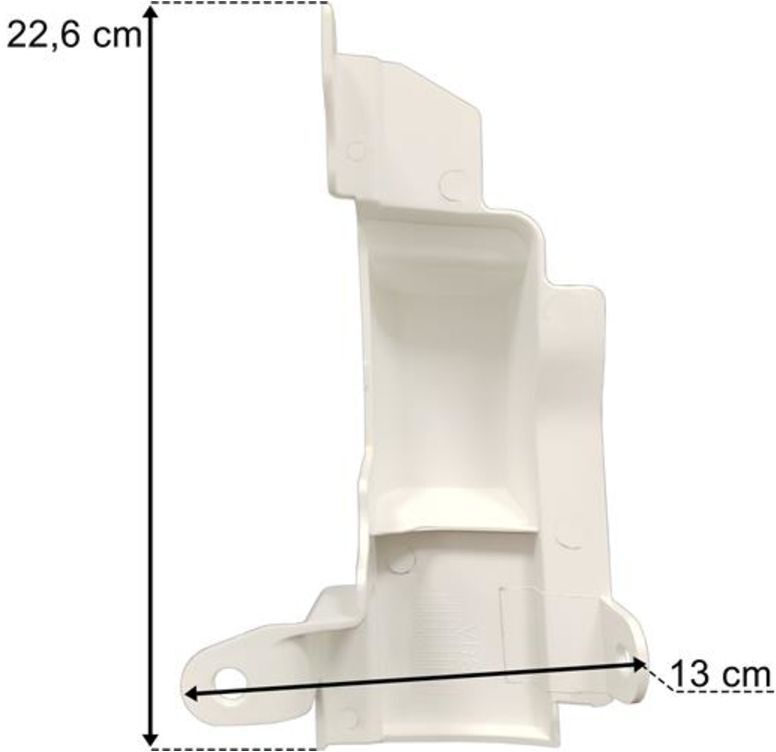
Bestandteile COSPEL 1702.15003Diese Ware stellt ein Bestandteil eines komplexen Produkts (Kraftfahrzeug) dar und dient als Ersatz für Originalteile, die durch gewerbliche Schutzrechte oder eingetragene Designs geschützt sind. Der Kunde sichert zu und verpflichtet sich, dass weder er selbst noch seine weiteren Kunden oder Vertragspartner die genannten Teile zu anderen Zwecken als Erscheinungsbild wiederherzustellen.10,14 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **
-
Welche Bestandteile hat der Jahresabschluss?
Der Jahresabschluss besteht aus mehreren Bestandteilen, die die finanzielle Lage und die Geschäftstätigkeit eines Unternehmens zusammenfassen. Dazu gehören die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens dargestellt, während die Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenüberstellt. Der Anhang erläutert die Bilanz- und GuV-Positionen näher und gibt zusätzliche Informationen, die für das Verständnis des Jahresabschlusses wichtig sind. Der Lagebericht gibt einen Überblick über die wirtschaftliche Lage des Unternehmens, die Risiken und Chancen sowie die zukünftige Entwicklung. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Welche Bestandteile sind für einen vollständigen Jahresabschluss notwendig und welche Bedeutung haben sie für die Bilanzierung eines Unternehmens?
Ein vollständiger Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Die Bilanz gibt Auskunft über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz und die Gewinn- und Verlustrechnung näher. Zusammen ermöglichen sie eine transparente Darstellung der finanziellen Lage und des Erfolgs eines Unternehmens. **
Ähnliche Suchbegriffe für Bestandteile
-
Bestandteile COSPEL 102.15116Diese Ware stellt ein Bestandteil eines komplexen Produkts (Kraftfahrzeug) dar und dient als Ersatz für Originalteile, die durch gewerbliche Schutzrechte oder eingetragene Designs geschützt sind. Der Kunde sichert zu und verpflichtet sich, dass weder er selbst noch seine weiteren Kunden oder Vertragspartner die genannten Teile zu anderen Zwecken als Erscheinungsbild wiederherzustellen.4,09 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten?"
Im Jahresabschluss eines Unternehmens sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Die Bilanz gibt Auskunft über die Vermögens- und Schuldenlage, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz- und GuV-Positionen näher. **
-
Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und welche Bedeutung haben sie für die Bilanzierung und Bewertung des Unternehmens?
Im Jahresabschluss eines Unternehmens sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftstätigkeit des Unternehmens. Sie dienen der Bilanzierung und Bewertung des Unternehmens, um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Situation zu informieren. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind die grundlegenden Bestandteile eines Kontenplans und wie wird er in der Buchhaltung und im Rechnungswesen verwendet?
Ein Kontenplan besteht aus Kontennummern, Kontenbezeichnungen, und Kontenarten. Die Kontennummern dienen zur eindeutigen Identifizierung der Konten, die Kontenbezeichnungen beschreiben den Inhalt der Konten, und die Kontenarten unterscheiden zwischen Aktivkonten, Passivkonten, und Erfolgskonten. In der Buchhaltung wird der Kontenplan verwendet, um alle Geschäftsvorfälle systematisch zu erfassen und zu ordnen. Jeder Geschäftsvorfall wird auf einem bestimmten Konto gebucht, wodurch eine geordnete und strukturierte Erfassung der Geschäftsvorfälle ermöglicht wird. Im Rechnungswesen dient der Kontenplan als Grundlage für die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen, und anderen betriebsw **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.