Domain anlagenbuchhalter.de kaufen?
Wir ziehen mit dem Projekt
anlagenbuchhalter.de um.
Sind Sie am Kauf der Domain
anlagenbuchhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anlagenbuchhalter.de kaufen?
Wie montiere ich den Lenker mit Montagefett am Vorbau?
Um den Lenker mit Montagefett am Vorbau zu montieren, solltest du zuerst das Montagefett auf die Kontaktflächen des Vorbauklemmbereichs auftragen. Anschließend schiebst du den Lenker in den Vorbau und ziehst die Schrauben des Vorbauklemmbereichs gleichmäßig an, um den Lenker sicher zu fixieren. Achte darauf, dass der Lenker gerade ausgerichtet ist und die Schrauben fest genug angezogen sind, um ein Verrutschen während der Fahrt zu verhindern. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ähnliche Suchbegriffe für Montagefett
Top-Angebote
Produkte zum Begriff Montagefett:
-
SILCA Montagefett Synergetic Race Grease | 95 gSILCA Montagefett Synergetic Race Grease | 95 g Aufbauend auf dem Erfolg des preisgekrönten Synergetic Kettenöl stellt Synergetic Race Grease eine neue Schmierstoffklasse dar. Es kombiniert die reibungsarmen Eigenschaften ölbasierter Schmierstoffe mit der Druckfestigkeit und Verschleißfestigkeit dickflüssiger Montagefette. Dieses Profi-Fett basiert auf der gleichen ultrasynthetischen Ölbasis Typ V wie Synergetic Chain Lube und wird mithilfe der synthetischen Wachstechnologie von SpeedChip zu einem Fett verdickt, kombiniert mit dem reibungsarmen, nanoskaligen WS2-Additivpaket, das in beiden Produkten verwendet wird. Das resultierende Fett mit niedriger Viskosität bietet kompromisslose Leistung für Lager, Buchsen, Gewinde und Schaltzüge. Vorteile: - bis zu 50 % weniger Reibung - bis zu 90 % weniger Verschleiß - extreme Belastungsstabilität - ermöglicht konstante Klemmkräfte ohne Überdrehen bei Verwendung als Montagefett - frei von Farbstoffen oder Zusatzstoffen, die die Integrität der Schnittstelle beeinträchtigen technische Daten: Einsatzbereich: fettet und schützt vor Wasser Kompatibilität: alle Lager, Gewinde, Schaltzüge Material: synthetisch (mit Wolfram-Di-Sulfid) Gebinde: Tube Füllmenge: ca. 95g Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 111g Lieferumfang: 1x SILCA Montagefett Synergetic Race Grease | 95 g GHS07,Z101,H319,P102,P264_c1,P280,N116,N108,N118,N120,N123,P271,P270,P273,P501_c1||29,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung latenter Steuern im handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben und ihre Umsetzung in der Unternehmenspraxis, TaschenbuchBilanzierung Latenter Steuern Im Handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben Und Ihre Umsetzung In Der Unternehmenspraxis, Taschenbuch Von Natalie Gleich, Grin, 978-3-346-69941-1, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Montagefett:
-
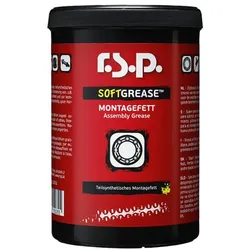
R.S.P. Montagefett Soft Grease | 500 gR.S.P. RSP Soft Grease Montagefett | 500 g Soft Grease ist das weiche Lithiumfett zur Schmierung von Schalthebelmechanik, Seilzügen und von Freiläufen. Es ist wasserbeständig, besitzt einen guten Korrosionsschutz und ermöglicht verlängerte Wartungsintervalle. Und so geht ́s: Trage Soft Grease mit einem Pinsel großzügig auf die Komponenten auf. technische Daten: Einsatzbereich: Schmierung von Schalthebelmechanik, Seilzügen, Kugellagern und Freiläufen Eigenschaften: wasserbeständiges Lithiumfett mit guten Korrosionsschutz Gebinde: Dose Inhalt: 500 g Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 575g Lieferumfang: 1x Dose RSP Soft Grease Montagefett | 500 g P102,P270,P271,P280,P273,P264_c1,P501_c1,N116,N118,N120,N153||42,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
SILCA Montagefett Synergetic Race Grease | 95 gSILCA Montagefett Synergetic Race Grease | 95 g Aufbauend auf dem Erfolg des preisgekrönten Synergetic Kettenöl stellt Synergetic Race Grease eine neue Schmierstoffklasse dar. Es kombiniert die reibungsarmen Eigenschaften ölbasierter Schmierstoffe mit der Druckfestigkeit und Verschleißfestigkeit dickflüssiger Montagefette. Dieses Profi-Fett basiert auf der gleichen ultrasynthetischen Ölbasis Typ V wie Synergetic Chain Lube und wird mithilfe der synthetischen Wachstechnologie von SpeedChip zu einem Fett verdickt, kombiniert mit dem reibungsarmen, nanoskaligen WS2-Additivpaket, das in beiden Produkten verwendet wird. Das resultierende Fett mit niedriger Viskosität bietet kompromisslose Leistung für Lager, Buchsen, Gewinde und Schaltzüge. Vorteile: - bis zu 50 % weniger Reibung - bis zu 90 % weniger Verschleiß - extreme Belastungsstabilität - ermöglicht konstante Klemmkräfte ohne Überdrehen bei Verwendung als Montagefett - frei von Farbstoffen oder Zusatzstoffen, die die Integrität der Schnittstelle beeinträchtigen technische Daten: Einsatzbereich: fettet und schützt vor Wasser Kompatibilität: alle Lager, Gewinde, Schaltzüge Material: synthetisch (mit Wolfram-Di-Sulfid) Gebinde: Tube Füllmenge: ca. 95g Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 111g Lieferumfang: 1x SILCA Montagefett Synergetic Race Grease | 95 g GHS07,Z101,H319,P102,P264_c1,P280,N116,N108,N118,N120,N123,P271,P270,P273,P501_c1||29,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie montiere ich den Lenker mit Montagefett am Vorbau?
Um den Lenker mit Montagefett am Vorbau zu montieren, solltest du zuerst das Montagefett auf die Kontaktflächen des Vorbauklemmbereichs auftragen. Anschließend schiebst du den Lenker in den Vorbau und ziehst die Schrauben des Vorbauklemmbereichs gleichmäßig an, um den Lenker sicher zu fixieren. Achte darauf, dass der Lenker gerade ausgerichtet ist und die Schrauben fest genug angezogen sind, um ein Verrutschen während der Fahrt zu verhindern. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Montagefett
-
Bilanzierung latenter Steuern im handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben und ihre Umsetzung in der Unternehmenspraxis, TaschenbuchBilanzierung Latenter Steuern Im Handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben Und Ihre Umsetzung In Der Unternehmenspraxis, Taschenbuch Von Natalie Gleich, Grin, 978-3-346-69941-1, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
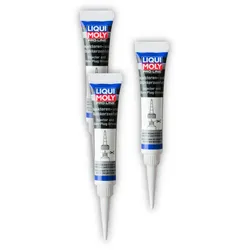
2x Fett LIQUI MOLY 3381 Pro-Line Injektoren & Glühkerzenfett Montagefett Paste 20g.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Fett LIQUI MOLY 3381 Pro-Line Injektoren & Glühkerzenfett Montagefett Paste 20g Beschreibung Teilsynthetisches, metallfreies Spezialfett zum Einschmieren von Injektoren, Zünd- und Glühkerzen vor dem Einbauen am Motor. Vermeidet das Eindringen von Feuchtigkeit und verhindert somit eine Korrosion des Injektors und der Glühkerze. Durch das Spezialfett wird die Demontage deutlich erleichtert. Einsatzgebiet Zur Schmierung hochbelasteter Gleitflächen aller Art. Zum Trennen temperaturbeanspruchter Bauteile wie Injektoren, Zünd- und Glühkerzen, Stifte und Bolzen. Anwendung Vor der Behandlung mit dem Spezialfett müssen die Teile sauber sowie frei von Rückständen, Schmutz und Feuchtigkeit sein. Mit Pinsel, Bürste oder nichtfasernden Lappen auf die gereinigten Oberflächen auftragen. Je nach Einsatz und Anwendung entsprechende Menge aufbringen.23,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Fett LIQUI MOLY 3381 Pro-Line Injektoren & Glühkerzenfett Montagefett Paste 20g.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Fett LIQUI MOLY 3381 Pro-Line Injektoren & Glühkerzenfett Montagefett Paste 20g Beschreibung Teilsynthetisches, metallfreies Spezialfett zum Einschmieren von Injektoren, Zünd- und Glühkerzen vor dem Einbauen am Motor. Vermeidet das Eindringen von Feuchtigkeit und verhindert somit eine Korrosion des Injektors und der Glühkerze. Durch das Spezialfett wird die Demontage deutlich erleichtert. Einsatzgebiet Zur Schmierung hochbelasteter Gleitflächen aller Art. Zum Trennen temperaturbeanspruchter Bauteile wie Injektoren, Zünd- und Glühkerzen, Stifte und Bolzen. Anwendung Vor der Behandlung mit dem Spezialfett müssen die Teile sauber sowie frei von Rückständen, Schmutz und Feuchtigkeit sein. Mit Pinsel, Bürste oder nichtfasernden Lappen auf die gereinigten Oberflächen auftragen. Je nach Einsatz und Anwendung entsprechende Menge aufbringen.32,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.